
A Receita Federal e a Procuradoria-Geral da Fazenda Nacional publicaram, em 4 de setembro de 2026, o Edital de Transação Conjunto PGFN/RFB nº 4/2026, destinado à negociação de débitos relacionados à incidência de IRRF sobre ganhos de capital e outros rendimentos de investidores não residentes no País. A adesão pode ser realizada até 29 de dezembro de 2026, às 19h, horário de Brasília.
A modalidade oferece descontos de até 65% e pagamento em até 61 prestações, mediante reconhecimento dos débitos e encerramento das discussões correspondentes.
- Débitos abrangidos e restrições
Podem ser negociados débitos de qualquer valor, inscritos ou não em dívida ativa da União, relacionados à controvérsia prevista no edital, inclusive multas qualificadas e créditos com exigibilidade suspensa nas hipóteses do artigo 151, incisos II a V, do CTN.
O item 1.3 exige, na data da adesão, a existência de inscrição em dívida ativa, ação judicial, embargos à execução fiscal, reclamação ou recurso administrativo pendente de julgamento definitivo relacionado à matéria e aos débitos. Se o processo ou a inscrição envolver outras controvérsias, é possível separar as discussões e incluir apenas os créditos elegíveis.
Não podem aderir contribuintes qualificados como devedores contumazes, mesmo que essa condição decorra de outros débitos. Também são vedadas a transação sobre controvérsia definida por coisa julgada material, a concessão de regime tributário diferenciado para o futuro e a acumulação dos descontos com outros benefícios relativos aos mesmos créditos.
- Descontos, entrada e parcelamento
Os depósitos vinculados aos débitos são previamente convertidos em renda da União. Sobre o saldo remanescente, aplica-se o desconto e, quando admitida, a amortização com prejuízo fiscal e base negativa da CSLL. A entrada é calculada sobre o valor restante após essas etapas.

Os descontos incidem sobre o valor total do débito ou da inscrição, observada a conversão prévia dos depósitos. Cada parcela deve ser de, no mínimo, R$ 500,00, com incidência da Selic acumulada a partir do mês seguinte ao da consolidação até o mês anterior ao pagamento, acrescida de 1% no mês do pagamento.
Os créditos constituídos nos termos da Portaria RFB nº 568/2025, relativa à autorregularização, seguem condições próprias:
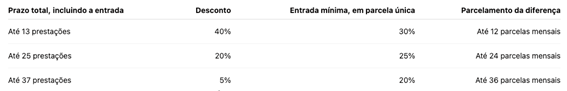
Nessas modalidades, também se admite o uso de prejuízo fiscal e base negativa antes do cálculo da entrada, observados os requisitos do edital e da autorregularização.
- Uso de prejuízo fiscal e base negativa da CSLL
É possível quitar até 30% do saldo após o desconto com créditos de prejuízo fiscal do IRPJ e base negativa da CSLL. São admitidos créditos apurados e declarados à Receita Federal, próprios ou de empresas controladoras, controladas ou sob controle comum, conforme as condições do item 3.1.3, que exige vínculo jurídico consolidado até 31 de dezembro de 2025.
O valor utilizável resulta da aplicação das alíquotas legais sobre os prejuízos e as bases negativas. Sua existência, regularidade escritural e disponibilidade devem ser comprovadas por profissional contábil com registro no CRC.
Há restrições societárias: para créditos próprios, não pode ter ocorrido mudança cumulativa de controle e ramo de atividade entre a apuração e a compensação. A sucessora por incorporação, fusão ou cisão não pode utilizar os prejuízos fiscais da sucedida; na cisão parcial, a cindida poderá utilizar os próprios prejuízos proporcionalmente ao patrimônio líquido remanescente.
- Como aderir e quando pagar
Na Receita Federal, a adesão é feita por processo digital no Portal de Serviços, com indicação dos débitos e documentação exigida. A entrada vence no último dia útil do mês do requerimento. Até a consolidação, o contribuinte calcula as parcelas e emite o Darf no código 1124. Para débitos judicializados, há documentação adicional e manifestação prévia da PGFN.
Na PGFN, o pedido é apresentado no REGULARIZE, com identificação das inscrições e processos, documentos de representação e demais comprovantes. É possível escolher modalidades diferentes para os débitos, com um requerimento para cada modalidade. A adesão se efetiva após o pagamento da primeira parcela, cujo vencimento, segundo o item 5.6, ocorre no último dia do mês da consolidação. Os documentos de arrecadação devem ser emitidos no próprio portal.
As parcelas seguintes vencem no último dia útil dos meses subsequentes ao vencimento da entrada. A falta de pagamento integral da entrada no prazo cancela a adesão. O indeferimento do pedido admite recurso administrativo em dez dias da ciência.
- Compromissos e consequências da adesão
A transação implica confissão irrevogável e irretratável dos débitos, desistência das discussões administrativas e judiciais e renúncia às alegações de direito correspondentes. Na PGFN, a comprovação do pedido judicial de desistência com resolução do mérito deve ser apresentada em até sessenta dias após a efetivação da transação, sob pena de rescisão.
A adesão não libera automaticamente garantias, arrolamentos ou medidas cautelares fiscais. Para inscrições garantidas, o levantamento das garantias depende da liquidação integral do acordo. Também não autoriza restituição ou compensação de valores anteriormente pagos, compensados ou incluídos em parcelamento.
Durante o acordo, o contribuinte deverá manter regularidade perante a RFB, a PGFN e o FGTS e acompanhar as comunicações eletrônicas. O item 6.1, inciso V, exige a regularização de débitos inscritos ou tornados exigíveis após o acordo, fixando prazo de noventa dias contado da formalização, marco que exige atenção no acompanhamento dos débitos supervenientes.
A falta de pagamento de três parcelas consecutivas ou seis alternadas pode causar rescisão. O edital também prevê essa consequência quando restar ao menos uma parcela não paga, ainda que as demais estejam quitadas, e considera não quitado o pagamento parcial. Descumprimento de obrigações, fraude, esvaziamento patrimonial e outras hipóteses previstas no edital também podem encerrar o acordo.
Antes da rescisão, há notificação e prazo de trinta dias para sanar o vício, quando possível, ou apresentar impugnação. A rescisão definitiva retira os benefícios, restabelece a cobrança integral com dedução dos pagamentos e impede nova transação por dois anos, inclusive sobre débitos distintos.
- Avaliação jurídica e financeira
Os descontos concedidos não integram as bases de cálculo do IRPJ, da CSLL, do PIS/Pasep e da Cofins, conforme o item 8.1 do edital.
A decisão de aderir deve considerar o enquadramento dos débitos, a perspectiva de êxito dos processos, os depósitos existentes e a disponibilidade de créditos fiscais. A comparação entre modalidades deve avaliar, além do desconto, a entrada, a atualização das parcelas e a capacidade de cumprir as obrigações até o encerramento do acordo.